Propertynbank.com – Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) memperkuat strategi untuk mengoptimalkan penyaluran Kredit Pemilikan Rumah (KPR) subsidi melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) hingga penghujung 2026.
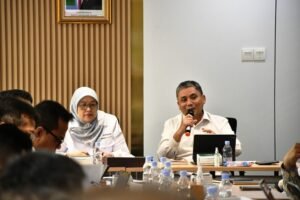
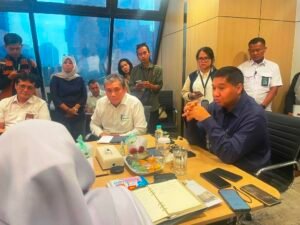
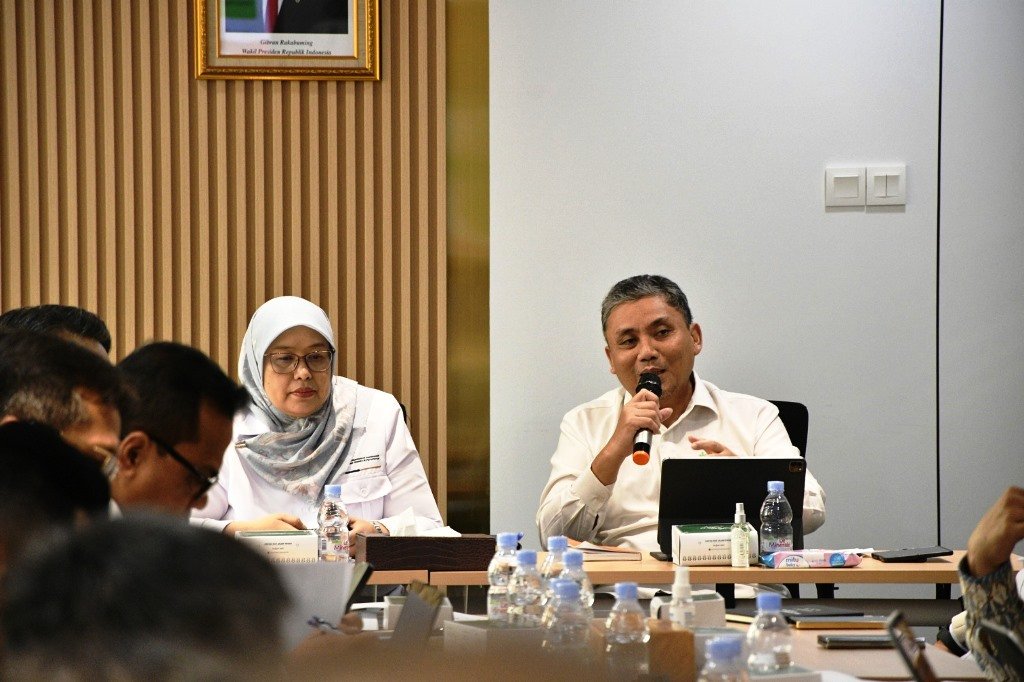
Langkah tersebut dibahas dalam evaluasi kinerja penyaluran FLPP Tahun Anggaran 2026 yang digelar di kantor BP Tapera. Evaluasi melibatkan Kementerian Perumahan dan Kawasan Permukiman (PKP), bank penyalur Himbara, asosiasi pengembang perumahan, serta PT Sarana Multigriya Finansial (SMF).
Komisioner BP Tapera, Heru Pudyo Nugroho, mengatakan percepatan penyaluran perlu dilakukan secara lebih terukur dengan mempertemukan potensi permintaan dengan ketersediaan rumah yang ada di lapangan.
Hingga saat evaluasi berlangsung, realisasi penyaluran FLPP tercatat 160.070 unit atau 45,73%. Angka tersebut terdiri atas 160.053 unit rumah tapak dan 17 unit rumah susun.
Menurut Heru, masih terdapat potensi permintaan yang cukup besar untuk dikejar dalam sisa waktu 2026. Berdasarkan pemetaan BP Tapera, terdapat potensi demand sekitar 48.679 unit.
“Berdasarkan data kami, terdapat potensi data demand atau peminatan sebanyak 48.679 unit. Jika hal tersebut tercapai, maka total capaian dapat mencapai 208.749 unit,” ujar Heru di kantor BP Tapera, Senin (29/9).
BP Tapera Perkuat Pemetaan Supply dan Demand
Untuk mengejar tambahan penyaluran tersebut, BP Tapera bersama para mitra kerja melakukan pemetaan antara supply hunian dan demand calon debitur.
Data supply yang dimiliki BP Tapera bersumber dari pelaku bisnis perumahan dan mencakup kombinasi kavling, unit yang telah dibooking, serta ready stock. Dari pemetaan tersebut, masih terdapat ketersediaan hunian yang dapat dioptimalkan untuk memenuhi kebutuhan masyarakat.
Strategi berikutnya diarahkan pada calon debitur dengan pendapatan tetap atau fixed income, seperti ASN, pekerja swasta, dan buruh. Kelompok ini dinilai memiliki potensi lebih besar untuk memenuhi proses verifikasi pembiayaan di perbankan.
Namun, pendekatan tersebut tidak akan dilakukan secara umum. Kementerian PKP mendorong agar strategi percepatan dibuat lebih targeted dan segmented, dengan melibatkan kantor wilayah bank penyalur, pemerintah daerah, serta pengembang lokal.
Sekretaris Jenderal Kementerian PKP, Didyk Chroioel, dan Direktur Jenderal Perumahan Perkotaan, Sri Haryati, turut hadir dalam evaluasi tersebut.
Sri mengatakan, pendekatan berbasis data peminatan dapat diperkuat melalui kolaborasi langsung dengan perusahaan tempat calon debitur bekerja.
“Dengan memperhatikan komitmen peminatan, BP Tapera dapat lebih bekerja sama dengan pihak HRD perusahaan untuk profiling dan mengundang peserta yang potensial dalam sosialisasi,” kata Sri.
Dengan pola tersebut, sosialisasi KPR subsidi tidak hanya mengandalkan pendekatan massal, tetapi diarahkan kepada kelompok masyarakat yang telah teridentifikasi memiliki kebutuhan dan kemampuan untuk mengakses pembiayaan.
Gugus Tugas Percepat Penyaluran
Memasuki periode akhir tahun, BP Tapera bersama Kementerian PKP dan mitra kerja juga akan membentuk gugus tugas untuk mengawal percepatan penyaluran FLPP.
Evaluasi terhadap perkembangan program akan dilakukan secara berkala, termasuk melalui pemantauan mingguan.
Heru menilai, optimalisasi tidak hanya perlu dilakukan dari sisi calon debitur, tetapi juga dari sisi ketersediaan rumah.
“Kita juga melihat dari sisi supply, ready stock yang dilaporkan oleh pengembang juga perlu untuk dikejar. Termasuk dengan rumah susun yang diimbangi dengan permintaan,” jelasnya.
Menurut Heru, sinkronisasi data menjadi salah satu kunci untuk memperkecil kesenjangan antara rumah yang tersedia dengan masyarakat yang membutuhkan pembiayaan.
Karena itu, BP Tapera akan memperkuat integrasi data antara pengembang, bank penyalur, dan sistem internal BP Tapera.
“Perlu meningkatkan kolaborasi data yang lebih intensif antara data pengembang, bank penyalur, serta data yang diolah oleh BP Tapera, sehingga mengurangi gap dan meningkatkan realisasi,” ujarnya.
Heru juga menjelaskan bahwa jika dibandingkan secara year on year per bulan, kinerja FLPP 2026 menunjukkan pertumbuhan. Adapun capaian pada 2025 turut dipengaruhi oleh adanya keterbatasan kuota pada 2024 sehingga terdapat carry over realisasi.
Rumah Alih Kepemilikan Mulai Disiapkan
Selain mengejar realisasi FLPP, pemerintah juga tengah menyiapkan terobosan melalui skema Rumah Alih Kepemilikan atau rumah recycle.
Sri Haryati mengungkapkan, Kementerian PKP telah menyiapkan sejumlah langkah terkait regulasi tersebut. Namun, aturan ini masih membutuhkan perumusan secara hati-hati agar dapat diterapkan dengan baik ketika nantinya diberlakukan.
Konsep rumah recycle diharapkan dapat memperluas pemanfaatan stok hunian sekaligus memberikan alternatif bagi masyarakat untuk memperoleh rumah.
BP Tapera sendiri akan tetap memperhatikan aspek akuntabilitas melalui mekanisme pengelolaan stok yang selama ini diterapkan.
Heru menambahkan, penyusunan aturan tersebut juga berkaitan dengan aspek perlindungan konsumen, terutama dalam memastikan kondisi rumah yang dialihkan kepada pemilik berikutnya.
“Mengenai rumah yang tidak layak dan perlu dibenahi maka perlu dilihat terlebih dahulu portofolionya. Saat ini aturannya sedang diproses,” ungkap Heru.
Tenor 40 Tahun Jadi Opsi MBR
Di sisi lain, kebijakan tenor pembiayaan FLPP hingga 40 tahun juga menjadi bagian dari upaya pemerintah memperluas akses kepemilikan rumah bagi masyarakat berpenghasilan rendah (MBR).
Sri menegaskan bahwa tenor 40 tahun bukan merupakan kewajiban, melainkan salah satu pilihan pembiayaan yang dapat dimanfaatkan masyarakat sesuai kebutuhannya.
“Ini (tenor 40 tahun) adalah opsi bagi masyarakat, sehingga memberikan peluang lebih besar bagi masyarakat untuk menjangkau kepemilikan rumah pertamanya,” kata Sri.
Dengan kombinasi antara pemetaan demand, optimalisasi ready stock, penguatan kolaborasi bank dan pengembang, serta pengembangan skema rumah recycle, pemerintah berharap sisa waktu 2026 dapat dimanfaatkan untuk mempercepat realisasi penyaluran FLPP.
Bagi BP Tapera dan Kementerian PKP, tiga bulan terakhir menjadi periode penting untuk mempertemukan data, stok hunian, kapasitas pembiayaan, dan calon debitur agar program KPR subsidi dapat tersalurkan lebih optimal.