Propertynbank.com – Memiliki rumah pertama menjadi impian banyak keluarga, terutama masyarakat berpenghasilan rendah (MBR). Namun, proses kepemilikan rumah ternyata tidak selalu selesai setelah akad Kredit Pemilikan Rumah (KPR). Persoalan berikutnya justru muncul ketika penghuni harus menyiapkan berbagai kebutuhan dasar, mulai dari tempat tidur, lemari, pendingin ruangan, hingga perlengkapan dapur.
Kebutuhan biaya tambahan tersebut kerap menjadi kendala bagi keluarga yang sebagian besar tabungannya telah digunakan untuk uang muka dan biaya awal pembelian rumah. Akibatnya, tidak sedikit rumah yang sudah dibeli belum langsung ditempati karena penghuninya masih harus mengumpulkan dana untuk melengkapi isi rumah.
Melihat kondisi tersebut, PT Bank Tabungan Negara (Persero) Tbk (BTN) menghadirkan inovasi pembiayaan melalui BTN Homepower. Program ini menggabungkan fasilitas KPR dengan kredit multiguna untuk membantu konsumen memenuhi kebutuhan perlengkapan rumah tangga setelah membeli hunian.
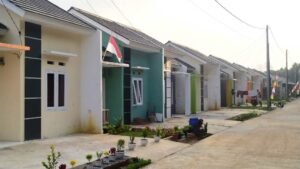
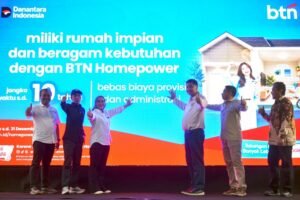
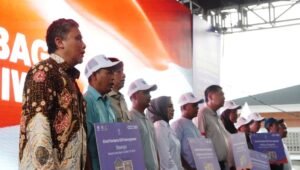
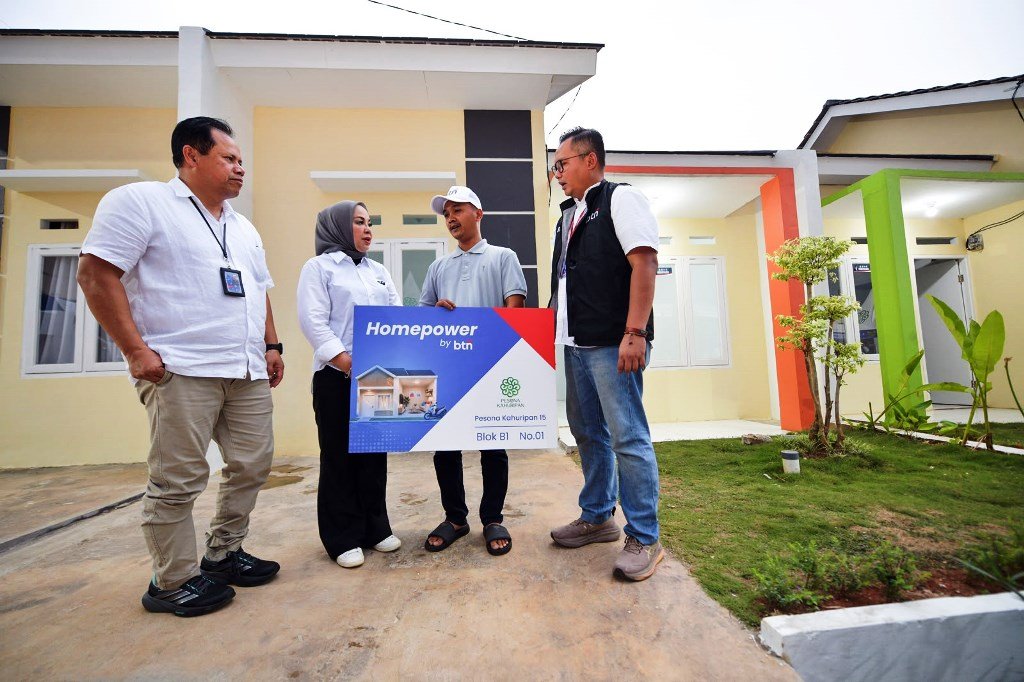
Program tersebut mulai diuji coba di Perumahan Pesona Kahuripan 15, Cileungsi, Kabupaten Bogor. Akad perdana dilaksanakan secara simbolis bagi tujuh debitur pada Minggu (15/11/2026), bersamaan dengan kegiatan Gebyar Rumah Subsidi 2026.
Menteri Perumahan dan Kawasan Permukiman (PKP) Maruarar Sirait mengapresiasi realisasi program tersebut. Menurutnya, BTN Homepower merupakan tindak lanjut dari pembahasan sebelumnya mengenai pentingnya pembiayaan yang tidak hanya berfokus pada pembelian rumah, tetapi juga kebutuhan penghuni setelah memiliki hunian.
“Dan hari ini dibuktikan bahwa program BTN bisa berjalan dan bermanfaat bagi masyarakat. BTN bisa menepati janjinya,” ujar Maruarar.
BTN Homepower Menjawab Kebutuhan Setelah Akad KPR
Kepala Divisi Subsidized Mortgage Division BTN, Noor Ridlo, menjelaskan bahwa salah satu persoalan yang dihadapi keluarga setelah memperoleh rumah adalah keterbatasan dana untuk membeli perlengkapan rumah tangga.
Melalui Homepower, konsumen dapat memperoleh pembiayaan tambahan untuk berbagai kebutuhan, seperti tempat tidur, pendingin ruangan, pompa air, hingga meja ruang tamu. Dengan demikian, rumah yang telah dibeli diharapkan dapat lebih cepat ditempati.
“Jadi masih menunggu, sudah beli rumah, rumahnya masih kosong, tidak ditempati. Kalau ini mereka bisa langsung menempati,” jelas Noor Ridlo.
Pada tahap awal uji coba di Pesona Kahuripan 15, fasilitas pembiayaan Homepower diberikan sebesar Rp10 juta. Kredit multiguna tersebut memiliki rekening terpisah dari fasilitas KPR, sehingga pengelolaan kewajiban pembiayaan dapat dibedakan.
BTN juga menggandeng mitra penyedia perlengkapan rumah untuk memastikan kualitas barang, garansi, serta pertanggungjawaban layanan kepada konsumen.
Secara skema, plafon kredit Homepower dapat mencapai maksimal 25% dari plafon KPR, dengan jangka waktu hingga 10 tahun dan tidak melebihi tenor kredit rumah. Debitur juga mendapatkan pembebasan biaya provisi dan administrasi untuk fasilitas tambahan tersebut.
Meski menawarkan kemudahan, pengajuan Homepower tetap melalui proses penilaian bank. Persetujuan pembiayaan mempertimbangkan kemampuan membayar dan kelayakan kredit masing-masing calon debitur.
Potensi Pasar dan Kehati-hatian Perbankan
Respons awal terhadap program ini terbilang menarik. Dari 506 peminat Homepower pada November, sebanyak 173 debitur telah memasuki proses penerbitan SP3K.
Direktur Utama Pesona Kahuripan Group, Angga Budi Kusuma, menyampaikan bahwa pada Oktober 2026 realisasi akad KPR di kawasan yang dikembangkan perusahaannya mencapai 828 unit. Dari jumlah tersebut, 718 debitur menyatakan berminat memanfaatkan Homepower.
Sementara pada periode 1-14 November 2026, realisasi akad KPR mencapai 506 debitur dan seluruhnya menyatakan minat terhadap fasilitas tambahan tersebut.
Dengan demikian, total peminat Homepower dari kedua periode tersebut mencapai 1.224 debitur. Angka ini merupakan minat konsumen, bukan jumlah akad pembiayaan Homepower yang telah terealisasi.
BTN sendiri belum berencana langsung memperluas program secara besar-besaran. Evaluasi terhadap efektivitas produk dan kualitas kredit akan menjadi pertimbangan sebelum Homepower diterapkan bersama pengembang lainnya.
Saat ini uji coba masih difokuskan pada rumah subsidi, meskipun peluang pengembangan untuk segmen nonsubsidi juga terbuka.
Pembiayaan Rumah yang Lebih Menyeluruh
Salah satu debitur yang mengikuti akad perdana, Nurcholis, pekerja berusia 33 tahun di kawasan Cileungsi dengan penghasilan sekitar Rp6 juta per bulan, mengaku terbantu dengan fasilitas tersebut.
Bersama istrinya, ia telah menabung untuk uang muka rumah sejak menikah dua tahun lalu. Setelah pengajuan KPR sebelumnya belum berhasil, kini ia memperoleh kesempatan memiliki rumah sekaligus fasilitas pembiayaan untuk melengkapi kebutuhan hunian. “Kalau nggak punya rumah, ya numpang terus nanti, nggak enak. Investasi jangka panjang,” ungkapnya.
Bagi BTN, Homepower menjadi upaya memperluas layanan pembiayaan perumahan sekaligus mendukung program kepemilikan rumah subsidi. Hingga pelaksanaan kegiatan, penyaluran FLPP secara nasional tercatat sebanyak 205.450 unit, dengan kontribusi BTN dan BSN mencapai 140.218 unit.
Inovasi ini membuka pendekatan baru dalam pembiayaan perumahan. Namun, keberhasilannya tidak cukup hanya diukur dari tingginya minat konsumen. Kemampuan membayar cicilan gabungan KPR dan kredit tambahan, kualitas barang yang disediakan, serta keberlanjutan kualitas kredit tetap menjadi faktor penting.
Sebab, tujuan akhir pembiayaan perumahan bukan sekadar membuat masyarakat berhasil memiliki rumah, melainkan memastikan rumah tersebut benar-benar dapat dihuni tanpa menimbulkan beban keuangan yang berlebihan bagi keluarga.