Propertynbank.com – Pasar properti Indonesia pada kuartal III 2026 menunjukkan kondisi yang berbeda di setiap sektor. Ketika perkantoran dan pergudangan modern mencatat peningkatan aktivitas, pasar kondominium masih bergerak hati-hati. Sementara itu, pusat perbelanjaan dan sektor perhotelan tetap memiliki peluang, meskipun perlu menyesuaikan diri dengan perubahan perilaku konsumen dan investor.
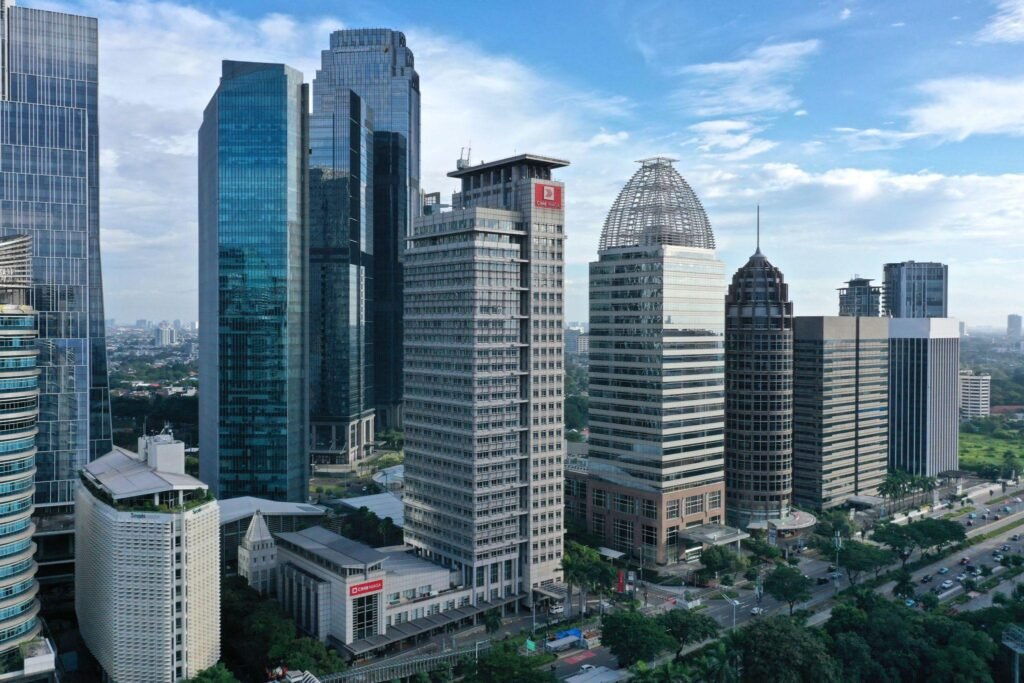
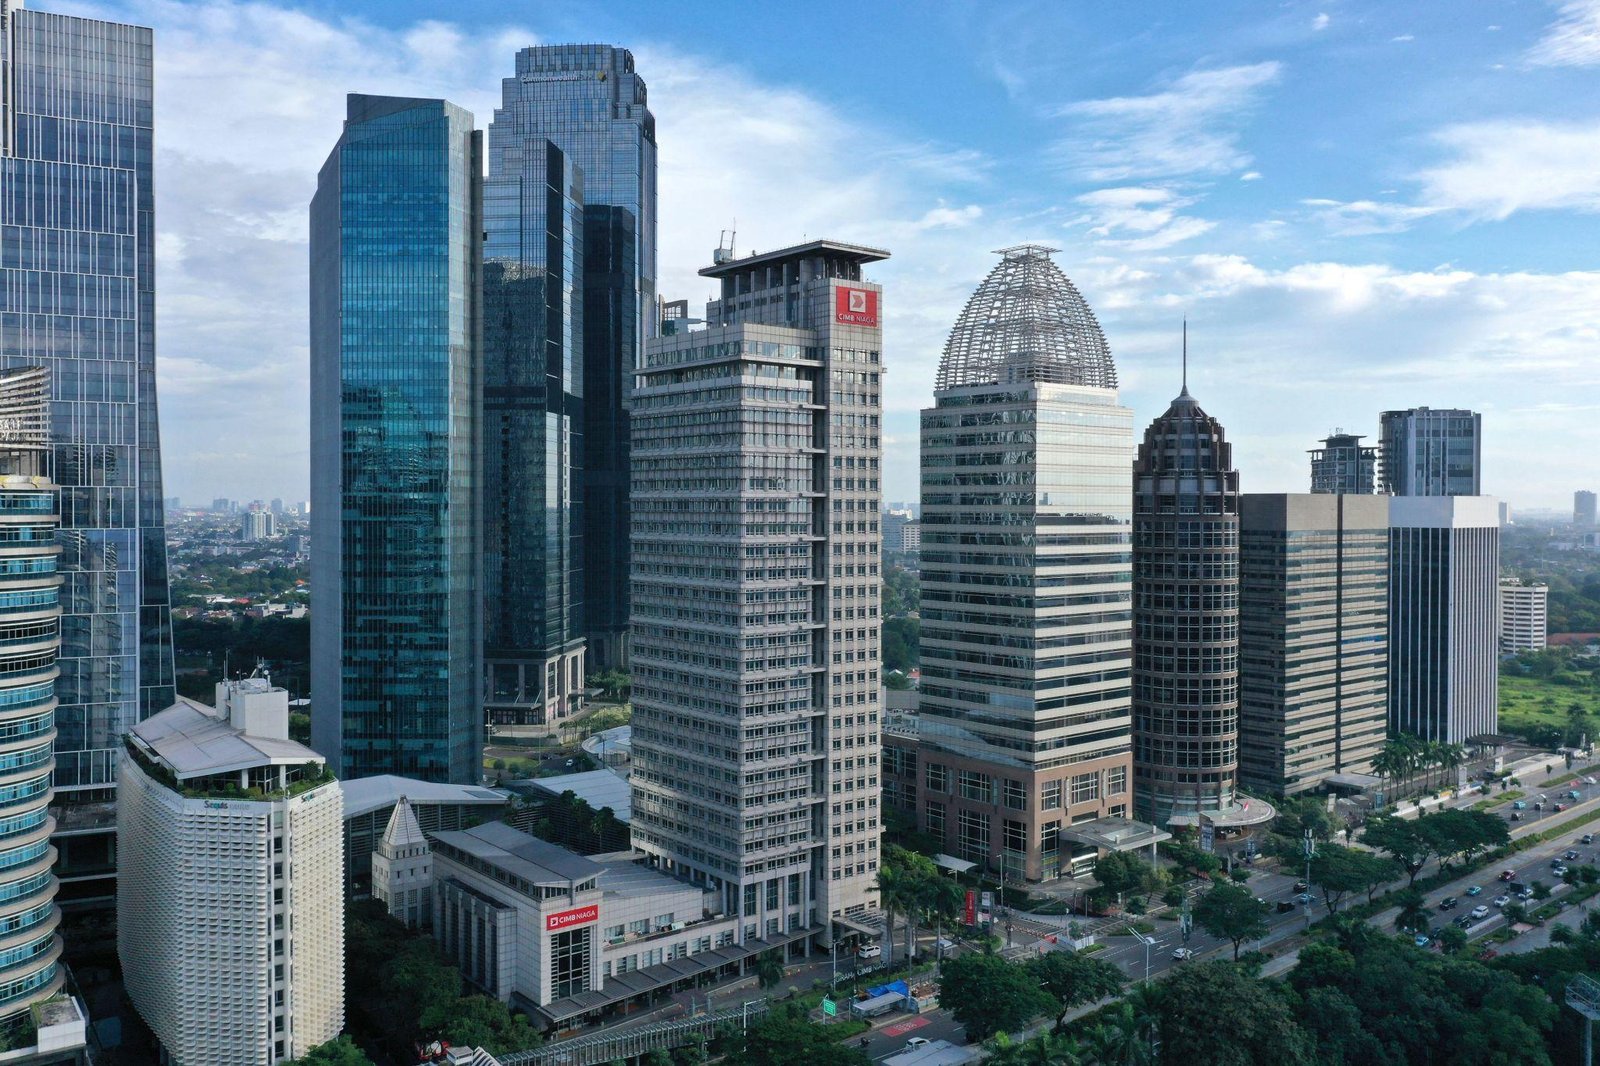
Berdasarkan laporan JLL Indonesia, pasar perkantoran Central Business District (CBD) Jakarta mencatat permintaan bersih hampir 25.000 m² sepanjang kuartal III 2026. Dengan tambahan tersebut, total permintaan bersih sejak awal tahun mencapai sekitar 65.000 m². Tingkat hunian perkantoran CBD juga berada di kisaran 72%, di tengah belum adanya tambahan pasokan gedung baru selama kuartal tersebut.
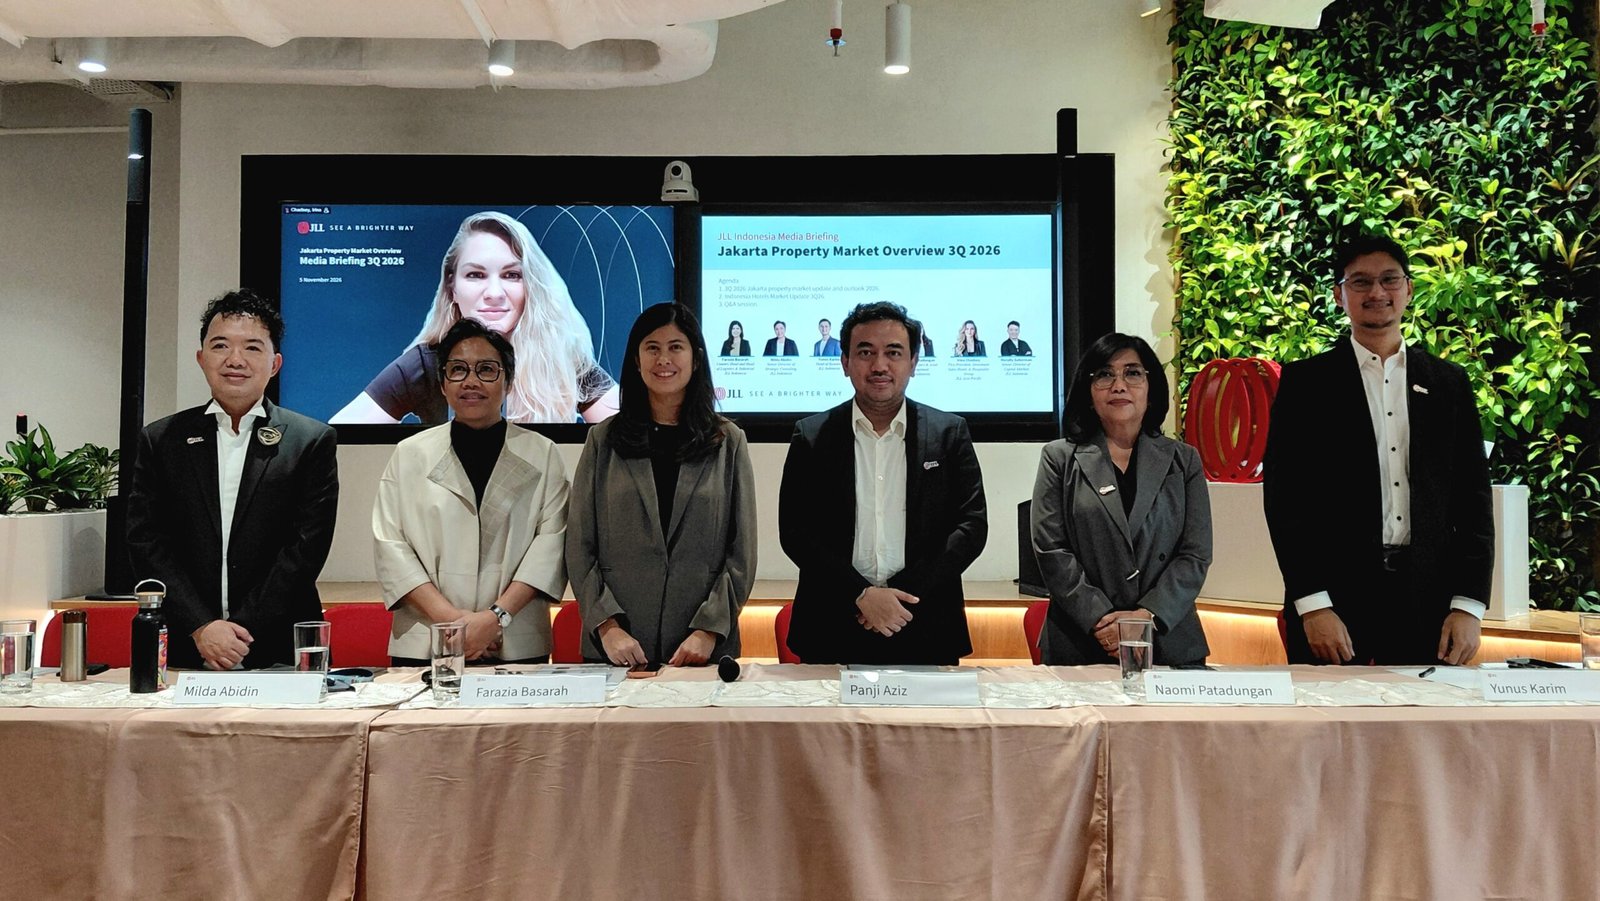
Head of Research JLL Indonesia, Yunus Karim, menjelaskan bahwa aktivitas pasar perkantoran masih menunjukkan momentum positif menjelang akhir tahun.
“Momentum pasar perkantoran masih positif dan diperkirakan berlanjut hingga kuartal IV 2026. Aktivitas penyewaan juga terlihat di Jakarta Utara, terutama karena gedung-gedung yang telah selesai dibangun mulai mendominasi penyerapan ruang,” ujarnya.
Dari sisi penyewa, kebutuhan ruang kantor juga mengalami perubahan. Perusahaan tidak hanya mempertimbangkan lokasi, tetapi turut memperhatikan kesiapan ruang yang dapat langsung digunakan tanpa membutuhkan banyak pekerjaan tambahan.
Head of Tenant Representation JLL Indonesia, Panji Aziz, mengatakan bahwa permintaan terhadap ruang kantor dengan kondisi siap pakai semakin terlihat.
“Tren permintaan saat ini mengarah pada kantor yang sudah dilengkapi furnitur atau fitted and furnished. Perusahaan cenderung mencari ruang yang bisa langsung digunakan sehingga proses perpindahan dan persiapan operasional menjadi lebih praktis,” kata Panji.
Di tengah permintaan tersebut, gedung perkantoran Grade A masih menjadi pilihan bagi sejumlah penyewa. Rata-rata harga sewa gedung Grade A tercatat sekitar Rp213.000 per meter persegi per bulan, meningkat 1,1% dibandingkan kuartal sebelumnya.
Kondominium Masih Menunggu Momentum, Pusat Perbelanjaan Mengandalkan Pengalaman
Berbeda dengan perkantoran, pasar kondominium Jakarta belum menunjukkan peningkatan aktivitas peluncuran proyek baru. Tidak ada peluncuran kondominium baru di Jakarta selama kuartal III 2026. Tingkat penjualan kumulatif tercatat sekitar 83%, dengan persediaan unit belum terjual sekitar 4.300 unit.
Menurut Yunus, angka penjualan tersebut perlu dilihat bersama kondisi pasokan dan karakteristik pembeli. Tingkat penjualan yang relatif tinggi tidak serta-merta menunjukkan lonjakan permintaan baru.
“Pasar kondominium Jakarta masih didominasi segmen menengah hingga menengah bawah. Namun, penjualan yang terjadi belakangan ini justru banyak berasal dari kawasan kelas atas atau lokasi premium. Pembeli juga mulai bergeser dari investor ke end user,” jelas Yunus.
Ia menambahkan, preferensi masyarakat Indonesia terhadap rumah tapak masih menjadi salah satu tantangan bagi pasar apartemen. Sementara itu, konsep hunian yang terintegrasi dengan transportasi umum atau transit-oriented development (TOD) juga masih perlu dikembangkan agar konektivitasnya benar-benar terasa bagi penghuni.
Senior Director of Strategic Consulting JLL Indonesia, Milda Abidin, turut menyoroti perubahan profil pembeli kondominium. Menurutnya, end user kini semakin berperan dalam transaksi apartemen.
“Pembeli apartemen saat ini semakin banyak berasal dari end user. Mereka membeli unit untuk ditempati dan memenuhi kebutuhan hunian, bukan semata-mata untuk tujuan investasi,” ujar Milda.
Di kawasan Jabodetabek, tingkat penjualan kumulatif kondominium juga berada di kisaran 83%, dengan persediaan unit belum terjual sekitar 21.500 unit. Pada kuartal III 2026, terdapat 88 unit peluncuran baru. Sementara itu, kenaikan rata-rata harga unit 2 kamar tidur sebesar 1% dibandingkan kuartal I 2026 lebih dipengaruhi perubahan komposisi proyek, bukan kenaikan harga pada proyek-proyek yang sudah ada.
Pada sektor ritel, pasokan baru sekitar 16.000 m² tercatat masuk ke pasar Jakarta Timur. Secara keseluruhan, tingkat hunian pusat perbelanjaan Jakarta berada di kisaran 86%, dengan penyerapan bersih sekitar 10.500 m².
Head of Project & Asset Management JLL Indonesia, Naomi Patadungan, menilai pusat perbelanjaan perlu memahami karakter pengunjung dan alasan mereka datang. Mal dengan segmen pasar menengah, misalnya, masih bergantung pada kebutuhan belanja sehari-hari.
“Untuk pusat perbelanjaan kelas menengah, kunjungan masyarakat masih banyak didorong oleh kebutuhan belanja sehari-hari. Sementara itu, mal yang memiliki konsep lebih terkurasi perlu menawarkan pengalaman yang membuat pengunjung tertarik untuk datang dan menghabiskan waktu,” ungkap Naomi.
Dengan demikian, pengalaman berkunjung menjadi salah satu faktor penting bagi pengelola pusat perbelanjaan untuk mempertahankan daya tariknya di tengah perubahan pola konsumsi masyarakat.
Pergudangan Tembus 97%, Investor Tetap Melirik Properti Indonesia
Sektor pergudangan modern di Jabodetabek menjadi salah satu segmen dengan kinerja paling kuat pada kuartal III 2026. JLL mencatat tingkat hunian mencapai sekitar 97%, dengan permintaan bersih sekitar 141.500 m². Pada periode yang sama, terdapat tambahan pasokan sekitar 58.000 m².
Dua proyek baru yang selesai dibangun di Cikarang dan Karawang bahkan telah memperoleh komitmen penyewaan penuh dari satu penyewa. Kondisi tersebut menunjukkan kebutuhan ruang pergudangan masih cukup kuat, terutama dari perusahaan yang membutuhkan fasilitas logistik dalam skala besar.
Country Head and Head of Logistics & Industrial JLL Indonesia, menyampaikan bahwa permintaan dari sektor data center juga masih menjadi salah satu pendorong aktivitas pasar.
“Permintaan terhadap data center masih kuat. Kebutuhan ini menjadi bagian dari perkembangan sektor industri dan logistik yang terus bergerak, seiring meningkatnya kebutuhan infrastruktur digital,” kata Farazia.
Selain data center, permintaan ruang pergudangan juga berasal dari perusahaan e-commerce, penyedia jasa logistik pihak ketiga atau third-party logistics (3PL), layanan pengiriman jarak akhir atau last-mile delivery, ritel, serta industri makanan dan minuman, farmasi, dan kosmetik.
Dari sisi investasi, pasar properti Indonesia masih menarik perhatian investor, meskipun pendekatan yang digunakan semakin selektif. Senior Director of Capital Markets JLL Indonesia, Herully Suherman, melihat peluang investasi pada sejumlah sektor, mulai dari perkantoran dan residensial hingga perhotelan.
“Investor masih melihat peluang pada properti di Indonesia, terutama aset perkantoran dan residensial. Untuk sektor perhotelan, minat juga terlihat di Bali. Properti Indonesia masih memiliki potensi untuk investasi jangka panjang,” ujar Herully.
Dalam sektor perhotelan, JLL mencatat belum ada transaksi hotel yang selesai dilakukan di Indonesia selama kuartal III 2026. Meski demikian, minat investor asing tetap terlihat, khususnya di Bali. Skema investasi yang berkembang tidak hanya melalui pembelian aset, tetapi juga pembangunan proyek baru, kerja sama usaha patungan atau joint venture, serta pengembangan branded residence.
Gambaran tersebut memperlihatkan bahwa pasar properti Indonesia tidak bergerak dalam satu arah. Perkantoran dan pergudangan memperoleh dorongan dari kebutuhan ruang usaha, sementara kondominium masih perlu menjawab perubahan preferensi pembeli. Adapun pusat perbelanjaan dan perhotelan dituntut menghadirkan nilai tambah agar tetap relevan bagi konsumen maupun investor.