Propertynbank.com – Kelompok masyarakat berpenghasilan menengah (MBT) masih menghadapi persoalan dalam mengakses pembiayaan kepemilikan rumah. Tidak lagi masuk dalam kriteria penerima KPR subsidi, tetapi belum sepenuhnya memiliki kemampuan untuk menjangkau cicilan KPR komersial, kelompok ini membutuhkan alternatif pembiayaan yang lebih sesuai dengan kondisi finansialnya.
Persoalan tersebut menjadi perhatian pemerintah dan asosiasi pengembang perumahan. Kementerian Perumahan dan Kawasan Permukiman (PKP) bersama Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera) mulai membahas pengembangan skema pembiayaan khusus bagi Masyarakat Berpenghasilan Tanggung (MBT).
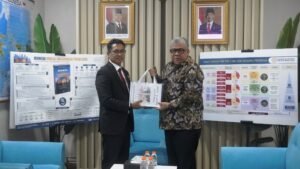
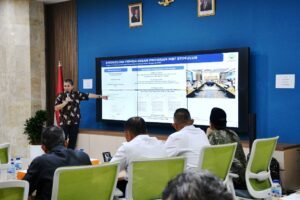
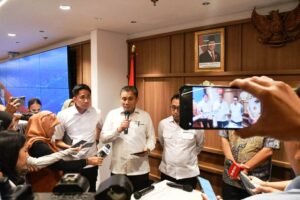
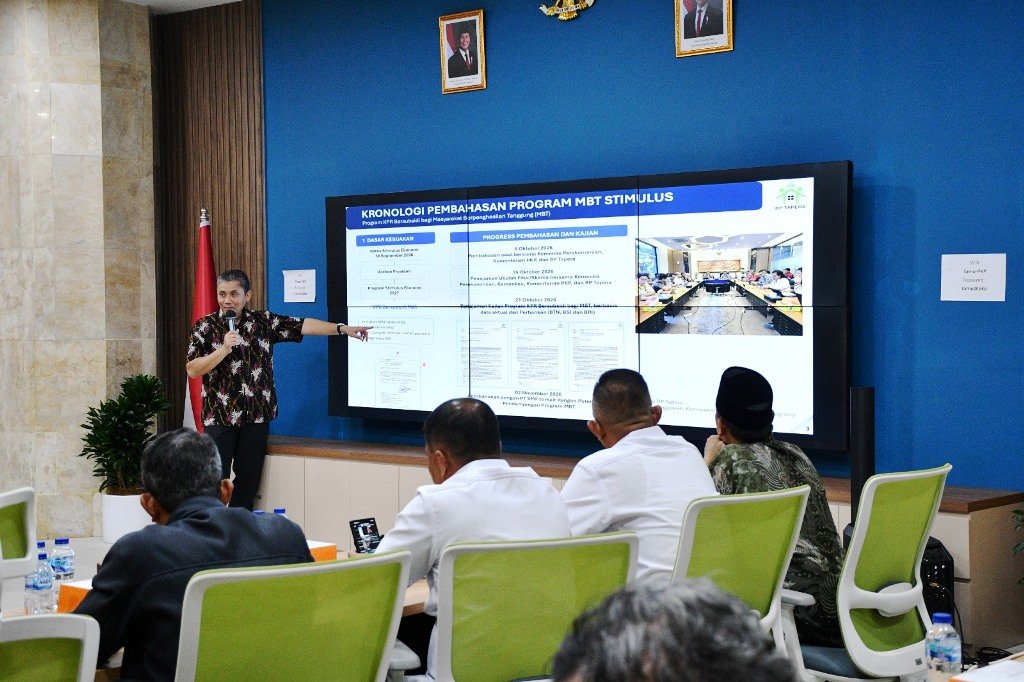
Pembahasan berlangsung di Gedung Kantor Pos Ibukota, Kantor Kementerian PKP, Jakarta. Pertemuan dibuka Sekretaris Jenderal Kementerian PKP, Didyk Choiroel, dan dipimpin Komisioner BP Tapera, Heru Pudyo Nugroho, bersama Staf Khusus Kementerian PKP. Sejumlah asosiasi pengembang turut memberikan masukan, di antaranya Realestat Indonesia (REI), Pengembang Indonesia, Himperra, dan APERSI.
Didyk Choiroel menilai keterlibatan asosiasi pengembang menjadi faktor penting dalam mempercepat pencapaian program perumahan nasional. Selain meningkatkan kapasitas produksi, pengembang juga diharapkan berperan dalam memperluas pemasaran dan sosialisasi program perumahan kepada masyarakat.
“Kita harus terus bekerja keras dan berpikir progresif untuk mendorong pencapaian program perumahan. Dukungan asosiasi pengembang sangat penting untuk meningkatkan kapasitas produksi dan membantu pemasaran serta sosialisasi kepada masyarakat,” ujarnya dalam keterangan tertulis.
Sementara itu, Heru Pudyo Nugroho menekankan bahwa persoalan pembiayaan perumahan membutuhkan pendekatan yang lebih menyeluruh. Menurutnya, sumber daya ekonomi pemerintah dan swasta perlu diintegrasikan agar ekosistem pembiayaan dapat menjangkau masyarakat dengan karakteristik penghasilan yang beragam.
“Yang paling penting adalah bagaimana kita mengintegrasikan seluruh sumber daya ekonomi Indonesia, baik pemerintah maupun swasta, sehingga ekosistem perumahan dapat berjalan dan memberikan manfaat bagi masyarakat,” ungkap Heru.
Data FLPP Memperlihatkan Kesenjangan Akses
Kebutuhan terhadap alternatif pembiayaan tersebut dapat dilihat dari komposisi penerima Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Data BP Tapera periode 2025 hingga 9 Oktober 2026 mencatat sebanyak 456.029 masyarakat telah menerima manfaat program tersebut.
Dari jumlah tersebut, 93,7% penerima memiliki penghasilan hingga Rp8 juta per bulan. Kelompok dengan pendapatan maksimal Rp4 juta mencapai 28,07%, sedangkan penerima berpenghasilan Rp4 juta hingga Rp6 juta mencapai 45,29%. Adapun kelompok dengan penghasilan Rp6 juta hingga Rp8 juta tercatat sebesar 20,34%.
Sementara itu, penerima dengan penghasilan di atas Rp8 juta hanya mencakup 6,3% dari keseluruhan penerima FLPP.
Komposisi tersebut memperlihatkan dominasi kelompok berpenghasilan hingga Rp8 juta dalam penyaluran KPR subsidi. Di sisi lain, masyarakat dengan penghasilan di atas kelompok tersebut membutuhkan pilihan pembiayaan yang lebih proporsional dengan kemampuan ekonomi dan harga rumah di wilayah masing-masing.
Kondisi ini memperlihatkan adanya ruang di pasar pembiayaan perumahan yang belum sepenuhnya terlayani. Kelompok MBT berpotensi menjadi segmen penting dalam pengembangan pasar hunian, terutama jika tersedia skema pembiayaan dengan tingkat keterjangkauan yang lebih baik.
MBT Perlu Skema
Selama ini, pasar pembiayaan perumahan secara umum terbagi antara fasilitas KPR subsidi yang memiliki persyaratan tertentu dan KPR komersial dengan ketentuan suku bunga serta kemampuan pembayaran berdasarkan kebijakan masing-masing bank.
Di antara kedua segmen tersebut terdapat kelompok masyarakat yang membutuhkan skema tersendiri. Mereka memiliki penghasilan tetap atau kapasitas ekonomi untuk mencicil rumah, tetapi menghadapi keterbatasan ketika harus mengikuti persyaratan KPR komersial.
Karena itu, pengembangan skema MBT perlu mempertimbangkan sejumlah aspek, mulai dari besaran uang muka, suku bunga, tenor pembiayaan, hingga batas harga rumah. Fleksibilitas juga diperlukan agar skema tersebut dapat menyesuaikan karakteristik ekonomi dan pasar properti di berbagai daerah.
Dalam pertemuan tersebut, asosiasi pengembang menyampaikan sejumlah masukan, termasuk penyesuaian batas harga rumah berdasarkan karakteristik wilayah, kepastian regulasi, insentif perpajakan, serta peningkatan kapasitas penyediaan hunian.
Masukan tersebut menjadi penting karena keterjangkauan rumah tidak hanya ditentukan oleh skema kredit, tetapi juga harga tanah, biaya konstruksi, ketersediaan lahan, dan kebijakan perpajakan. Tanpa dukungan dari sisi pasokan, kemudahan pembiayaan berpotensi tidak cukup efektif dalam memperluas kepemilikan rumah.
Ke depan, tantangan pemerintah bukan hanya merumuskan produk pembiayaan baru, melainkan memastikan skema tersebut benar-benar mampu mempertemukan kemampuan beli masyarakat dengan harga rumah yang tersedia di pasar.
Sinergi antara Kementerian PKP, BP Tapera, perbankan, asosiasi pengembang, dan sektor swasta diharapkan dapat menghasilkan model pembiayaan yang berkelanjutan. Dengan demikian, kelompok masyarakat yang selama ini berada di antara pasar KPR subsidi dan komersial memiliki peluang lebih besar untuk mengakses hunian yang layak dan terjangkau.