Propertynbank.com – Enam Belas Tahun Bunga 5 Persen: Siapa Membiayai Siapa, Siapa Menikmati Apa? Ada yang menarik jika kita menelusuri silsilah Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Dari mana ia dilahirkan, siapa yang membiayainya, siapa yang membesarkannya, dan kepada siapa sesungguhnya ia mengabdi?
Kalau boleh menggunakan tamsilan keluarga, FLPP itu binti sosial, berayah APBN, tetapi dibesarkan dalam rumah tangga komersial perbankan. Ibunya adalah mandat konstitusi: kewajiban negara memenuhi hak rakyat atas tempat tinggal. Darahnya berasal dari uang negara. Sementara mekanisme kehidupannya bertumpu pada industri pembiayaan, akad kredit, analisis kelayakan debitur, dan bunga.
Tidak ada yang salah dengan silsilah seperti itu. Negara memang boleh menggunakan instrumen pasar untuk menjalankan kewajiban sosialnya. Perbankan boleh memperoleh imbal hasil yang wajar. Operator boleh menerima biaya pengelolaan. SMF boleh menjalankan fungsi pendanaan. Tetapi ada satu batas yang tidak boleh terbalik: instrumen komersial harus tunduk kepada tujuan sosial, bukan tujuan sosial yang menyesuaikan diri kepada kepentingan komersial.
Di sinilah persoalannya mulai menarik. FLPP lahir untuk membantu Masyarakat Berpenghasilan Rendah (MBR) memperoleh rumah. Namun, jalan menuju rumah itu harus melewati pintu perbankan: kelayakan kredit, BI Checking, kemampuan membayar angsuran, akad, dan bunga. Hak sosial akhirnya memasuki ruang transaksi.
Enam belas tahun berlalu. Pemerintahan berganti. Kementerian berganti nama. Operator berganti tangan. Skema kelembagaan berubah. Tetapi satu angka tetap bertahan: bunga KPR FLPP sebesar 5 persen.
Angka itu seperti anak sulung yang tidak pernah dipertanyakan asal-usulnya. Diterima, dipelihara, dan diwariskan dari satu periode pemerintahan ke pemerintahan berikutnya.
Pertanyaannya: apakah 5 persen memang harga yang paling wajar? Ataukah kita terlalu lama merawat angka kebijakan tanpa sungguh-sungguh memeriksa anatomi pembentukannya?
Jangan-jangan FLPP telah tumbuh menjadi generasi pembiayaan yang semakin komersial, sementara silsilah sosialnya hanya tinggal tercantum dalam akta kelahiran.
Saya ingin mengajak pembaca masuk ke ruang mesin FLPP. Bukan ruang seremoni penandatanganan akad, bukan pula panggung pengumuman target jutaan rumah. Kita periksa jantung pembiayaannya: dari mana uang berasal, berapa biaya sesungguhnya, siapa memperoleh imbal hasil, dan berapa besar manfaat yang benar-benar sampai kepada MBR.
Enam belas tahun, satu angka yang menetap.
FLPP mulai bergulir pada 2010. Sejak awal, desainnya bukan memberikan uang tunai kepada masyarakat, melainkan menyediakan likuiditas murah agar bank dapat menyalurkan KPR kepada MBR dengan bunga terjangkau.
Desain itu masuk akal. Negara menyediakan sebagian besar dana, sektor pembiayaan melengkapi kebutuhan pendanaan, sementara bank menjalankan fungsi penyaluran. Masyarakat memperoleh kredit dengan bunga tetap 5 persen.
Tetapi kebijakan publik bukan benda museum. Ia harus dievaluasi. Sesuatu yang berhasil dipertahankan tidak otomatis benar untuk selamanya.
Enam belas tahun merupakan waktu yang cukup panjang untuk menguji struktur biaya, pembagian risiko, imbal hasil, dan manfaat sosialnya.
Mengapa bunga 5 persen? Apa kalkulasi yang melahirkannya? Bagaimana angka tersebut dibentuk? Siapa yang menentukan? Kapan terakhir kali struktur itu dievaluasi secara menyeluruh?
Jangan-jangan kita terlalu lama menganggap angka kebijakan sebagai kebenaran ekonomi. Padahal, angka yang tidak pernah diuji ulang berpotensi berubah menjadi kebiasaan birokrasi.
Mari masuk ke ruang mesin: dari mana datangnya bunga 5 persen itu?
Kita mulai dari struktur pendanaan yang selama ini digunakan: 75 persen dana pemerintah dan 25 persen dana pendamping sektor pembiayaan, melalui skema yang melibatkan PT Sarana Multigriya Finansial (SMF) dan perbankan.
Ini bukan detail kecil. Inilah titik masuk untuk menguji kewajaran bunga.
Untuk memahaminya, kita perlu membedakan tiga hal: biaya dana pemerintah, biaya memperoleh dana dari sektor keuangan, dan harga pembiayaan yang dibebankan kepada debitur.
Ketiganya tidak boleh dicampuradukkan.
Pertama, dana pemerintah.
Dalam Laporan Hasil Pemeriksaan atas Laporan Keuangan Bendahara Umum Negara Tahun 2023, BPK mengungkapkan ketentuan dalam Perjanjian Investasi Kementerian Keuangan dengan BP Tapera. Pemerintah memperoleh imbal hasil minimal 0,5 persen per tahun dari akumulasi Dana FLPP yang sedang digulirkan, dikurangi jasa pengelolaan.
Perhatikan baik-baik. Angka 0,5 persen itu bukan bunga KPR debitur. Bukan pula pernyataan bahwa seluruh biaya fiskal APBN hanya 0,5 persen. Itu merupakan ketentuan minimal imbal hasil investasi pemerintah dalam perjanjian tersebut.
Tetapi justru di situlah pertanyaan kita bermula.
Jika pemerintah menempatkan 75 persen dana dalam struktur pembiayaan dengan imbal hasil minimal tersebut, berapa sesungguhnya biaya ekonomi dana pemerintah yang harus diperhitungkan? Berapa biaya pengelolaan? Bagaimana pengaruh tenor, pengembalian pokok, risiko likuiditas, dan biaya kesempatan fiskal?
Kedua, dana pendamping.
Porsi 25 persen tidak boleh begitu saja dianggap gratis. Dana bank atau dana yang difasilitasi SMF memiliki biaya tersendiri. Ada biaya penghimpunan dana, biaya pendanaan, pengelolaan likuiditas, risiko, dan kebutuhan modal.
Di sinilah transparansi menjadi absah dan penting. Kementerian Keuangan pernah menjelaskan bahwa SMF menggunakan Penyertaan Modal Negara (PMN) dan penerbitan surat utang untuk menciptakan daya ungkit pembiayaan FLPP.
Dengan demikian, porsi pendamping pun memiliki struktur pendanaan yang harus dibuka dan diperiksa.
Ketiga, bunga debitur.
Bunga 5 persen adalah harga pembiayaan yang dibayar penerima KPR. Ia tidak otomatis sama dengan biaya dana pemerintah, biaya dana bank, ataupun margin bersih bank.
Di antara ketiganya terdapat rantai intermediasi yang harus dijelaskan.
Dan rantai itulah yang selama ini perlu lebih terang.
Jika 0,5 persen bertemu 2–3 persen, bagaimana ceritanya menjadi 5 persen?
Mari kita gunakan sebuah simulasi analitis. Bukan angka resmi struktur biaya FLPP, melainkan ilustrasi untuk menguji kewajaran dan meminta keterbukaan.
Andaikan porsi pemerintah 75 persen memiliki imbal hasil 0,5 persen, sedangkan biaya dana efektif porsi pendamping 25 persen diasumsikan 2–3 persen.
Perhitungan rata-rata tertimbangnya:
75 persen × 0,5 persen = 0,375 persen. 25 persen × 2 persen = 0,500 persen. Total = 0,875 persen.
Jika biaya dana porsi pendamping 3 persen:
75 persen × 0,5 persen = 0,375 persen. 25 persen × 3 persen = 0,750 persen. Total = 1,125 persen.
Dengan asumsi tersebut, biaya dana tertimbang berada pada kisaran 0,875–1,125 persen.
Sekali lagi, ini bukan kesimpulan bahwa bunga wajar FLPP harus berada di angka tersebut. Simulasi ini juga belum memasukkan biaya pengelolaan, likuiditas, risiko kredit, biaya modal, administrasi, asuransi, dan biaya lain yang dapat dibuktikan.
Tetapi ada satu pertanyaan yang tidak bisa dihindari.
Jika biaya dana tertimbang dalam ilustrasi berada di bawah 1,2 persen, komponen apa yang menjelaskan jarak menuju bunga debitur 5 persen?
Berapa untuk bank? Berapa untuk SMF? Berapa untuk operator? Berapa untuk biaya risiko? Berapa yang menjadi imbal hasil pemerintah?
Mana perhitungannya?
Kita tidak sedang lantang menuduh ada kelebihan keuntungan. Kita sedang meminta agar setiap komponen keuangan negara dapat dipertanggungjawabkan.
Apalagi terdapat contoh dokumen keuangan bank yang memperlihatkan pemisahan margin 4,5 persen untuk bank dan 0,5 persen untuk BP Tapera dalam suatu kerja sama pembiayaan FLPP. Itu contoh perjanjian tertentu, bukan bukti bahwa seluruh bank penyalur menggunakan pembagian yang sama.
Justru karena terdapat variasi dan kemungkinan struktur berbeda, pemerintah perlu membuka keseluruhan formula.
Jangan sampai angka 5 persen hanya diketahui hasil akhirnya, sementara anatomi pembentuknya tetap berada di balik pintu perjanjian.
Subsidi atau bisnis yang disubsidi?
Di sinilah judul esai ini menemukan maknanya.
FLPP memang tidak harus bebas dari unsur komersial. Bank bukan lembaga amal. SMF bukan lembaga tanpa biaya. Operator juga membutuhkan biaya pengelolaan.
Namun, ada perbedaan besar antara menggunakan instrumen komersial untuk mencapai tujuan sosial dan menjadikan tujuan sosial sebagai pasar bagi instrumen komersial.
Yang pertama menempatkan kepentingan rakyat sebagai panglima. Yang kedua berisiko menjadikan rakyat sekadar pengguna akhir sebuah produk keuangan.
Negara harus memastikan bahwa setiap keuntungan dan biaya dalam rantai pembiayaan sebanding dengan manfaat sosial yang dihasilkan. Bukan sebaliknya.
Bunga 5 persen mungkin memberikan kepastian cicilan. Itu manfaat yang nyata. Ketika suku bunga pasar bergerak naik, debitur FLPP tidak ikut menanggung kenaikan selama masa kreditnya.
Namun, kepastian tidak boleh menjadi alasan untuk menutup evaluasi.
Suku bunga tetap memang melindungi debitur dari volatilitas pasar. Tetapi pertanyaan tentang kewajaran pembentukannya tetap sah. Kepastian bagi konsumen tidak menghapus kewajiban transparansi bagi pengelola uang negara.
Rumah bukan produk kredit semata.
Ada satu hal yang lebih penting daripada perdebatan 0,5 persen, 2 persen, 3 persen, atau 5 persen.
Untuk apa uang itu diputar?
Jawabannya bukan sekadar agar bank dapat menyalurkan kredit. Bukan sekadar agar pengembang menjual rumah. Bukan sekadar agar pemerintah mengumumkan capaian penyerapan anggaran.
FLPP harus menghadirkan rumah yang benar-benar menjadi tempat hidup.
Mandatnya bersumber dari Pasal 28H ayat (1) UUD 1945 yang memberikan hak konstitusional untuk bertempat tinggal. Juncto Pasal 28I ayat (4) menempatkan pemenuhan HAM sebagai tanggung jawab negara, terutama pemerintah.
UU Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman bahkan menegaskan kewajiban pemerintah memenuhi kebutuhan rumah bagi MBR. Pasal 54 mengatur bantuan dan kemudahan bagi MBR, termasuk subsidi pembiayaan perumahan.
Maka keberhasilan FLPP tidak boleh berhenti pada pameran angka akad. Apalagi cara menghitung angka yang metodenya bias dan kabur.
Rumah harus layak. Lokasinya harus masuk akal. Infrastruktur harus tersedia. Penerimanya harus tepat. Dan yang paling sederhana: rumah itu harus dihuni manusia dan keluarga. Bukan dihuni “hantu”.
BPK dalam IHPS II Tahun 2025 juga mencatat persoalan keterhunian dan kelemahan pemantauan yang belum andal serta belum terintegrasi. Ini peringatan bahwa penyaluran kredit dan pemenuhan hak atas rumah merupakan dua hal yang tidak selalu identik.
Rumah kosong adalah pertanyaan yang belum selesai. Kredit cair bukan bukti bahwa hak sosial sudah sampai.
Negara harus berani mengaudit formula 5 persen.
Saya mengusulkan evaluasi menyeluruh terhadap formula bunga FLPP.
Bukan dengan keputusan sepihak menurunkan bunga tanpa menghitung keberlanjutan pendanaan. Bukan pula dengan membebankan seluruh biaya kepada bank atau menghilangkan insentif yang diperlukan.
Tetapi dengan audit formula yang terbuka.
Pertama, publikasikan perjanjian investasi Kementerian Keuangan dengan BP Tapera, termasuk mekanisme imbal hasil, jasa pengelolaan, dan perhitungan dana bergulir. Jika terdapat bagian yang diklaim sebagai informasi dikecualikan, pengujiannya harus mengikuti mekanisme keterbukaan informasi publik melalui Komisi Informasi.
Kedua, buka struktur biaya dana porsi 75:25, termasuk sumber pendanaan SMF, biaya surat utang, biaya likuiditas, dan biaya dana bank penyalur.
Ketiga, pisahkan secara terang biaya dana, biaya operasional, risiko, biaya modal, margin, dan manfaat sosial. Jangan satukan seluruhnya dalam satu angka tanpa penjelasan.
Keempat, lakukan pengujian alternatif skema bunga. Apakah 5 persen masih merupakan angka paling proporsional? Apakah ada ruang untuk bunga lebih rendah? Apakah subsidi dapat diberikan secara lebih progresif kepada kelompok paling rentan?
Kelima, kaitkan evaluasi bunga dengan kinerja sosial. Jangan hanya menghitung pengembalian investasi, tetapi hitung pula berapa rumah layak yang benar-benar dihuni manusia dan berapa keluarga yang memperoleh manfaat.
Inilah rezim disiplin keuangan negara yang sesungguhnya: uang harus tercatat, biaya harus terbuka, hasil harus terukur, dan manfaat sosialnya harus sampai kepada rakyat.
Ijtihad saya: jangan biarkan misi sosial kalah di meja transaksi.
FLPP tidak perlu menjadi musuh perbankan. Tidak pula harus memusuhi pasar. Negara justru membutuhkan kemitraan dengan sektor keuangan untuk memperluas pembiayaan perumahan.
Tetapi kemitraan harus memiliki hierarki tujuan yang jelas.
Bank memperoleh imbal hasil yang wajar. Operator memperoleh biaya pengelolaan yang dapat dipertanggungjawabkan. SMF menjalankan fungsi pendanaan dan daya ungkit. Pemerintah menjaga kesinambungan fiskal. Dan MBR memperoleh rumah yang layak.
Itulah keseimbangan yang harus dicari.
Enam belas tahun sudah cukup untuk bertanya kembali. Bukan untuk membubarkan FLPP, melainkan untuk menyempurnakannya. Bukan untuk menuduh siapa pun, melainkan untuk memastikan tidak ada kepentingan yang lebih besar daripada hak rakyat atas rumah.
Saya ingin FLPP versi 2.0 yang bergerak dari generasi pembiayaan menuju generasi kesejahteraan. Dari sekadar housing finance menuju Housing Welfare State.
Sebab, rumah bukan komoditas yang selesai ketika akad ditandatangani. Rumah adalah hak sosial yang baru bermakna ketika manusia dapat hidup di dalamnya dengan aman, layak, dan bermartabat.
Jangan sampai negara terlalu sibuk menghitung bunga, tetapi lupa menghitung manusia.
Jangan sampai uang rakyat berputar begitu lancar, sementara hak rakyat berjalan tertatih.
Lima persen bukan angka yang haram dipertanyakan. Justru karena uangnya uang negara, lima persen wajib diterangkan.
Dan bila enam belas tahun berlalu tanpa evaluasi yang sungguh-sungguh, yang perlu kita pertanyakan bukan hanya bunganya.
Yang perlu kita periksa adalah keberanian negara untuk kembali menempatkan misi sosial di atas meja transaksi.
Sebab, saya ingin gagasan ini hidup lebih lama daripada satu periode pemerintahan:
Sosial adalah tujuan. Komersial hanyalah instrumen. Rumah rakyat bukan ladang cuan transaksi, melainkan alamat pemenuhan hak konstitusi.
Tabik.
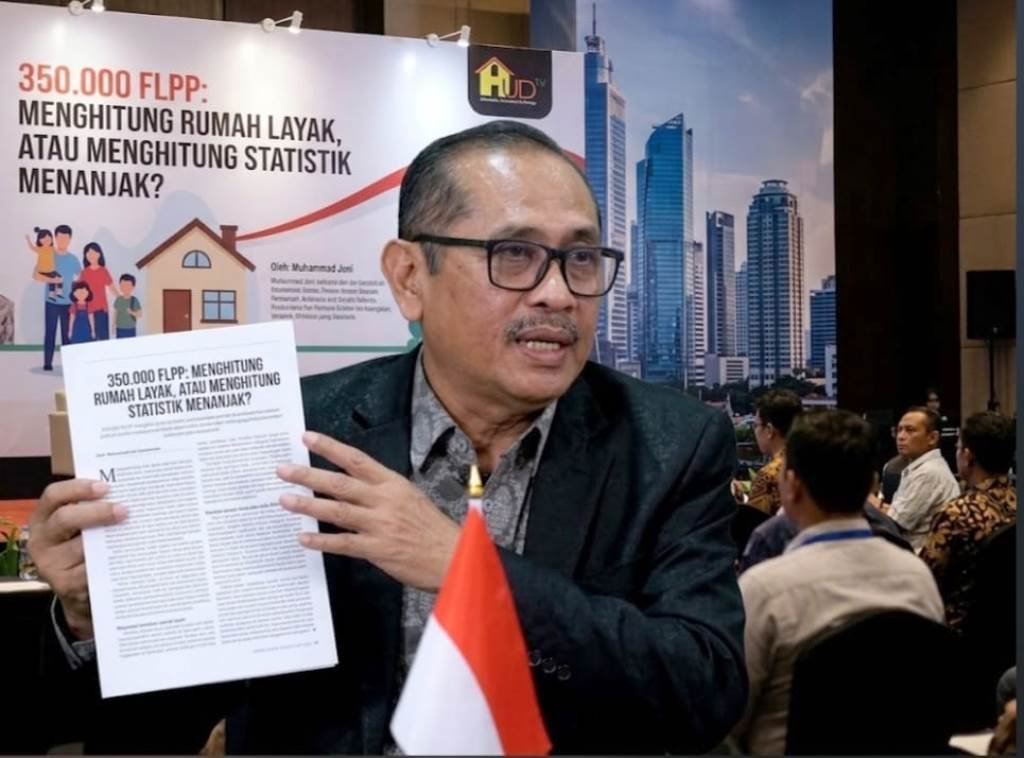
Penulis : Adv. Muhammad Joni, S.H., M.H. Sekretaris Dewan Pakar The HUD Institute