Propertynbank.com – Persoalan kepemilikan rumah di Indonesia tidak hanya berkaitan dengan ketersediaan pasokan dan mahalnya harga hunian. Akses pembiayaan juga menjadi persoalan serius, terutama bagi pekerja informal dan generasi muda yang memiliki penghasilan, tetapi belum tentu memenuhi standar administrasi perbankan.
Berdasarkan data Badan Pusat Statistik (BPS) per Agustus 2026, backlog kepemilikan rumah di Indonesia mencapai 9,29 juta rumah tangga. Sementara backlog kelayakhunian tercatat jauh lebih besar, yakni 18,01 juta rumah tangga. Angka tersebut memperlihatkan bahwa pekerjaan rumah sektor perumahan masih cukup besar, baik dari sisi penyediaan maupun kemampuan masyarakat untuk mengakses hunian layak.
Tantangan semakin kompleks ketika melihat struktur ketenagakerjaan nasional. Sekitar 59% angkatan kerja Indonesia berada di sektor informal. Mereka terdiri dari pelaku UMKM, pekerja lepas, pengemudi ojek online, karyawan kontrak hingga pekerja ekonomi digital.
Kelompok ini sebenarnya memiliki potensi sebagai pasar perumahan. Namun, penghasilan yang tidak tetap, minimnya dokumen pendukung keuangan, serta riwayat kredit menjadi sejumlah kendala ketika mengajukan Kredit Pemilikan Rumah (KPR).
Berbeda dengan pekerja formal yang memiliki slip gaji dan bukti penghasilan rutin, pekerja informal sering kali mengandalkan arus kas harian atau bulanan yang nilainya berubah-ubah. Kondisi tersebut membuat kemampuan membayar cicilan belum tentu terbaca secara utuh dalam sistem penilaian kredit perbankan.
Persoalan serupa juga dihadapi Generasi Z. Meski memiliki aspirasi untuk mempunyai rumah sendiri, kelompok usia muda harus berhadapan dengan kenaikan harga properti, keterbatasan penghasilan awal, serta pengeluaran konsumtif yang semakin mudah dilakukan melalui platform digital.
Jebakan Paylater hingga Sulit Mengumpulkan DP
Salah satu persoalan yang mulai mendapat perhatian adalah penggunaan fasilitas paylater dan pinjaman online untuk kebutuhan konsumsi sehari-hari. Transaksi bernilai relatif kecil sekalipun berpotensi menjadi masalah apabila pembayaran tidak dilakukan sesuai ketentuan.
Dalam proses pengajuan KPR, riwayat pembayaran kredit menjadi salah satu aspek yang diperiksa bank melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Catatan kredit yang bermasalah dapat memengaruhi penilaian kelayakan calon debitur.
Namun, persoalannya tidak berhenti pada riwayat kredit. Pengeluaran rutin untuk kopi, layanan pesan antar makanan, hiburan digital, hingga transaksi kecil lainnya juga dapat menggerus kemampuan generasi muda mengumpulkan uang muka rumah.
Pengeluaran yang terlihat ringan secara individual bisa menjadi beban ketika terakumulasi setiap bulan. Jika tidak dikelola, dana yang seharusnya dapat dialokasikan untuk tabungan DP dan biaya akad justru habis untuk kebutuhan konsumtif.
Di sisi lain, sistem penilaian kredit yang masih bertumpu pada dokumen penghasilan formal dinilai belum sepenuhnya mengakomodasi karakteristik pekerja ekonomi digital dan sektor informal.
Pendampingan Kesiapan KPR
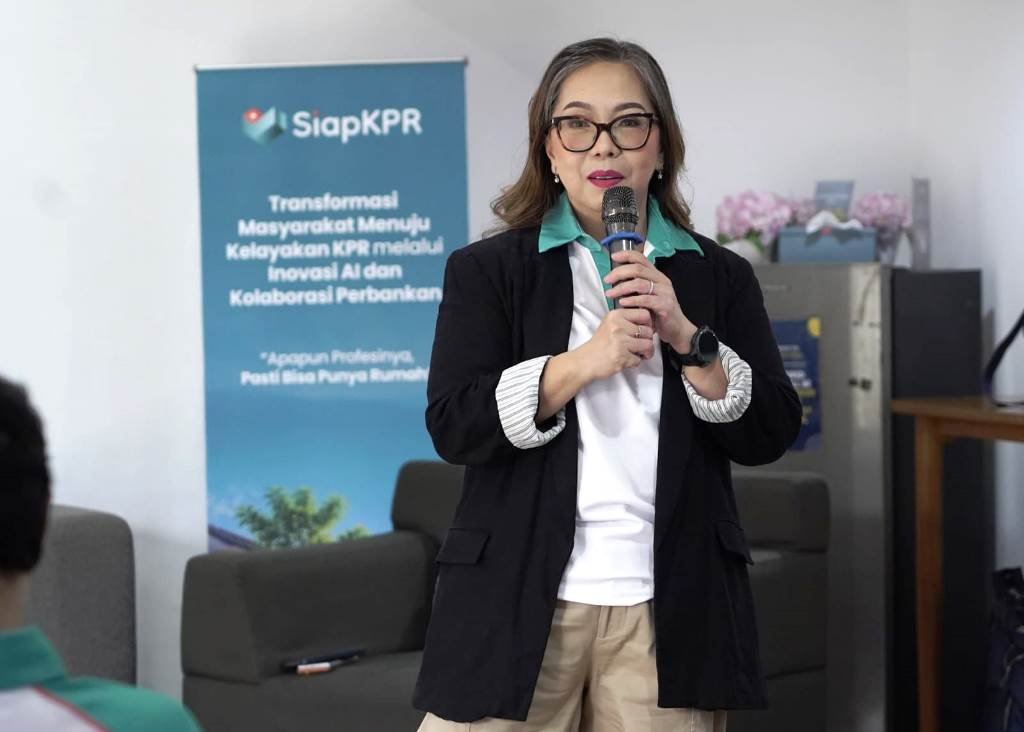
Melihat persoalan tersebut, Marine Novita, CEO PT Melayani Sepenuh Hati, perusahaan induk SiapKPR, menilai hambatan kepemilikan rumah tidak selalu disebabkan ketidakmampuan masyarakat membayar cicilan.
Menurutnya, banyak calon pembeli rumah sebenarnya memiliki penghasilan yang cukup, tetapi belum memahami bagaimana mempersiapkan profil keuangan dan administrasi agar dapat memenuhi persyaratan pengajuan KPR.
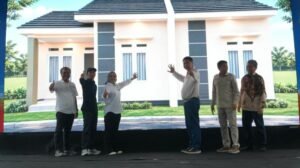
“Banyak masyarakat yang tidak mengetahui penyebab pengajuan KPR mereka ditolak. Salah satunya bisa berasal dari riwayat kredit masa lalu, termasuk tunggakan paylater bernilai kecil. Ada juga yang memiliki penghasilan memadai, tetapi belum mampu membuktikannya melalui dokumen yang sesuai dengan kebutuhan perbankan,” ujar Marine di sela-sela peluncuran SiapKPR, di Jakarta, Selasa (17/11).
Untuk menjawab persoalan tersebut, SiapKPR mengembangkan platform pendampingan pengajuan KPR yang memanfaatkan teknologi kecerdasan buatan (AI).
“Platform ini dirancang untuk membantu calon debitur melakukan asesmen awal kesiapan finansial, mengidentifikasi potensi kendala administrasi dan riwayat kredit, serta memberikan panduan dalam mempersiapkan dokumen pengajuan pembiayaan,” ungkap Marine.
Pendampingan juga mencakup penataan administrasi keuangan, strategi penyelesaian permasalahan riwayat kredit sesuai ketentuan, hingga pemilihan rumah subsidi maupun hunian terjangkau berdasarkan kemampuan finansial calon pembeli.
Prosesnya dilanjutkan dengan pendampingan pengajuan KPR ke bank mitra hingga tahapan akad kredit dan serah terima rumah.
Marine mengatakan, pendekatan tersebut diharapkan dapat membantu pekerja informal dan generasi muda memahami kesiapan finansial sebelum memutuskan mengambil pembiayaan jangka panjang.
SiapKPR Kolaborasi dengan Developer dan Perbankan
Dalam mengembangkan ekosistem layanan, SiapKPR telah menjalin dukungan dengan sejumlah pengembang perumahan, di antaranya Pesona Kahuripan, MASGroup, Delta Group, dan Delta Group?
Dari sisi pembiayaan, perusahaan juga menyebut telah mendapat dukungan perbankan, antara lain Bank BSN, Bank Mandiri, dan Bank Nobu. Kemitraan tersebut diharapkan dapat memperluas alternatif pembiayaan bagi masyarakat yang membutuhkan hunian.
Meski demikian, keberhasilan pendampingan KPR tidak hanya ditentukan oleh teknologi dan jaringan mitra. Kualitas asesmen, transparansi biaya layanan, perlindungan data pribadi, serta kejelasan mekanisme penanganan masalah kredit tetap menjadi aspek penting yang perlu diperhatikan konsumen.
Terlebih, pemulihan catatan kredit tidak bisa dilakukan secara instan hanya melalui penggunaan sebuah platform. Calon debitur tetap harus menyelesaikan kewajiban kredit sesuai prosedur dan ketentuan yang berlaku.
Bagi sektor perumahan, kehadiran layanan pendampingan seperti SiapKPR memperlihatkan adanya kebutuhan pasar yang selama ini belum sepenuhnya terlayani. Pekerja informal dan generasi muda membutuhkan pendekatan pembiayaan yang lebih adaptif terhadap pola pendapatan mereka.
Namun, upaya memperluas kepemilikan rumah juga membutuhkan dukungan yang lebih luas dari perbankan, pengembang, dan regulator. Sebab, selama akses pembiayaan masih terlalu bergantung pada pola administrasi pekerja formal, sebagian besar potensi pasar perumahan akan tetap sulit dijangkau.
Persoalan kepemilikan rumah pada akhirnya bukan sekadar tentang siapa yang mampu membayar cicilan, melainkan juga bagaimana sistem pembiayaan dapat mengenali kemampuan finansial masyarakat secara lebih proporsional.