Propertynbank.com – Pemerintah menyiapkan Kredit Program Perumahan (KPP) senilai Rp30 triliun untuk 2027. Skema kredit perumahan ini dirancang tidak hanya membantu masyarakat memiliki dan memperbaiki rumah, tetapi juga menggerakkan rantai usaha sektor perumahan, mulai dari pengembang, pedagang bahan bangunan hingga penyedia jasa konstruksi.
Namun, besarnya alokasi pembiayaan belum otomatis menjamin persoalan perumahan nasional dapat teratasi. Tantangan berikutnya adalah memastikan kredit benar-benar menjangkau masyarakat yang membutuhkan, pelaku UMKM kecil, serta kelompok masyarakat yang selama ini kesulitan mengakses pembiayaan perbankan.
Menteri Perumahan dan Kawasan Permukiman (PKP) Maruarar Sirait menyebutkan, dukungan pembiayaan KPP mencakup Rp5 triliun untuk pengembangan perumahan, Rp3 triliun bagi pedagang bahan bangunan, serta Rp1 triliun untuk penyedia jasa konstruksi. Dalam pemaparannya, total alokasi untuk ekosistem usaha perumahan tersebut disebut mencapai Rp10 triliun.
Sementara dari sisi masyarakat, pembiayaan diarahkan untuk sekitar 95 ribu rumah renovasi, 11 ribu rumah pembelian, dan 10 ribu rumah pembangunan. Totalnya sekitar 117 ribu rumah dengan nilai pembiayaan kurang lebih Rp19 triliun.
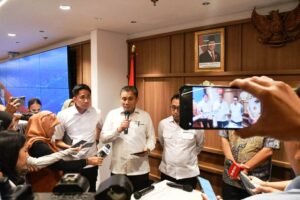
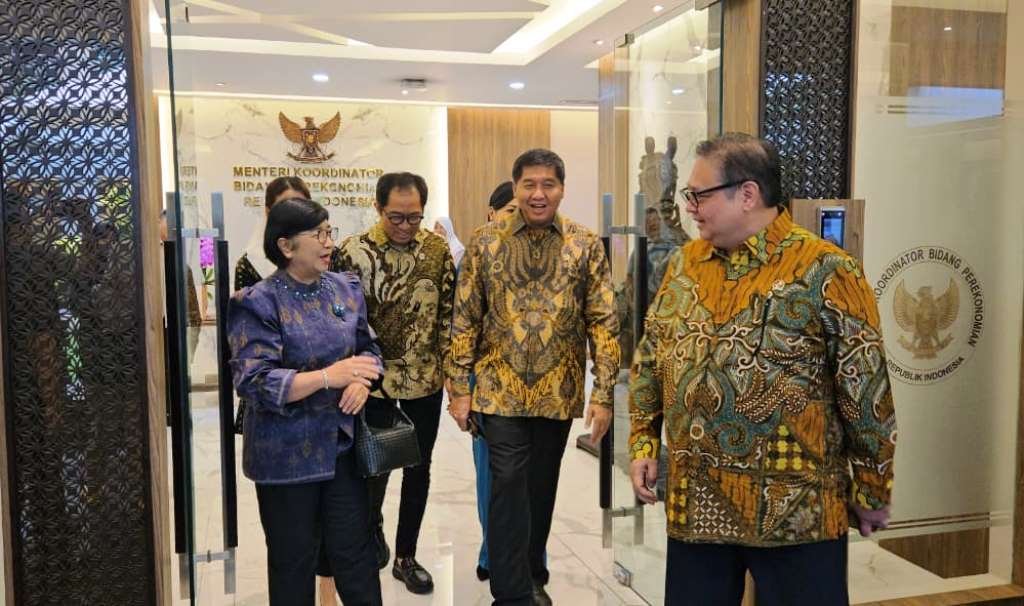
“Kalau dijumlahkan, ada sekitar 117 ribu rumah dengan nilai pembiayaan sekitar Rp19 triliun. Jika digabungkan dengan pembiayaan untuk ekosistem usaha perumahan, totalnya sekitar Rp30 triliun,” ujar Maruarar dalam Rapat Koordinasi Komite Kebijakan Pembiayaan bagi UMKM di Kantor Kementerian Koordinator Bidang Perekonomian, Jakarta, Rabu (11/11/2026).
Rapat yang dipimpin Menteri Koordinator Bidang Perekonomian Airlangga Hartarto tersebut turut dihadiri Gubernur Bank Indonesia Destry Damayanti dan Ketua Dewan Komisioner Otoritas Jasa Keuangan (OJK) Friderica Widyasari Dewi.
Bagi sektor properti, pendekatan pembiayaan dari sisi pasokan (supply) dan permintaan (demand) ini cukup strategis. Pengembang membutuhkan modal untuk menjalankan proyek, sementara pedagang material dan kontraktor memerlukan pembiayaan untuk menjaga kelangsungan usaha. Di sisi lain, masyarakat membutuhkan akses dana untuk membangun, membeli, maupun memperbaiki rumah.
Meski demikian, efektivitas program akan sangat bergantung pada mekanisme penyaluran, persyaratan kredit, kemampuan bayar debitur, serta pengawasan agar pembiayaan tidak hanya terkonsentrasi pada pelaku usaha atau wilayah tertentu.
Penyaluran Kredit Masih Terkonsentrasi di Pulau Jawa
Dari sisi perbankan, PT Bank Rakyat Indonesia (Persero) Tbk atau BRI tercatat menjadi bank dengan penyaluran pembiayaan terbesar, yakni sekitar Rp13 triliun. Adapun berdasarkan wilayah, Jawa Tengah menempati posisi tertinggi dengan penyaluran sekitar Rp6,7 triliun, disusul Jawa Timur Rp4,8 triliun dan Jawa Barat Rp4,6 triliun.
Besarnya penyaluran di tiga provinsi tersebut menunjukkan aktivitas pembiayaan perumahan masih terkonsentrasi di Pulau Jawa. Kondisi ini sekaligus menjadi tantangan bagi pemerintah untuk memperluas akses kredit ke daerah lain, terutama wilayah yang memiliki kebutuhan perumahan tinggi tetapi belum didukung infrastruktur pembiayaan yang memadai.
Maruarar mengapresiasi kontribusi BRI dan perbankan dalam mendukung program tersebut. Ia menegaskan bahwa pembiayaan harus memberikan kesempatan yang lebih luas kepada pelaku UMKM, bukan justru membebani mereka dengan bunga pinjaman tinggi.
“Jangan sampai UMKM diberikan bunga yang tinggi, sementara pengusaha besar justru mendapatkan bunga yang rendah. Kebijakan pembiayaan harus berpihak kepada rakyat dan memberikan kesempatan bagi pelaku usaha kecil untuk berkembang,” tegasnya.
Ia juga menyoroti skema pinjaman hingga Rp100 juta yang berdasarkan pemaparan dapat diberikan tanpa agunan dengan bunga 0,5% per bulan. Skema ini diharapkan membantu pelaku usaha kecil memperoleh modal dengan biaya lebih terjangkau.
Kredit Perumahan Masuk Agenda Pembiayaan 2027
Dalam rapat koordinasi tersebut, pemerintah juga menetapkan arah kebijakan kredit program 2027 dengan target pembiayaan mencapai Rp394,2 triliun. Menko Perekonomian Airlangga Hartarto menyampaikan bahwa program tersebut mencakup Kredit Usaha Rakyat (KUR), kredit pertanian, industri padat karya, perumahan, dan pemberdayaan perempuan.
Secara khusus, target KUR ditetapkan Rp325 triliun, meningkat dibandingkan target 2026 sebesar Rp295 triliun. Sementara kredit perumahan memperoleh alokasi Rp30 triliun dan Kredit Program Perempuan Sejahtera sebesar Rp30 triliun. Pemerintah juga mendorong perluasan pembiayaan untuk sektor pertanian dan industri padat karya.
Airlangga menjelaskan, pembiayaan perumahan akan diarahkan pada dua sisi. Dari sisi pasokan, kredit mendukung pengembang, pedagang bahan bangunan, dan kontraktor. Sedangkan dari sisi permintaan, pembiayaan diarahkan untuk pembelian, pembangunan, dan renovasi rumah.
Meski demikian, terdapat sejumlah rincian alokasi yang masih perlu diperjelas. Dalam pemaparan Menteri PKP, alokasi untuk tiga kelompok usaha disebut terdiri atas Rp5 triliun, Rp3 triliun, dan Rp1 triliun, yang secara penjumlahan mencapai Rp9 triliun. Sementara nilai pembiayaan masyarakat Rp19 triliun ditambah alokasi usaha tersebut juga belum sepenuhnya menjelaskan angka total Rp30 triliun. Transparansi rincian ini penting agar publik dapat mengukur efektivitas penggunaan anggaran.
Di sisi lain, Maruarar mengapresiasi kebijakan OJK terkait kemudahan akses calon pembeli rumah subsidi melalui Sistem Layanan Informasi Keuangan (SLIK). Menurutnya, kebijakan tersebut mulai memberikan dampak positif terhadap minat dan transaksi rumah subsidi.
Ia menyebutkan, realisasi pembelian rumah subsidi pada 2025 mencapai sekitar 278 ribu unit, meningkat dibandingkan rekor sebelumnya pada 2023 sebanyak 228 ribu unit. Pemerintah juga merencanakan akad massal rumah subsidi pada 17 Desember mendatang di Malang, Jawa Timur, dengan target sekitar 71 ribu unit di berbagai daerah.
Sementara itu, OJK menyatakan siap mendukung pelaksanaan program pembiayaan pemerintah. Ketua Dewan Komisioner OJK Friderica Widyasari Dewi juga menyampaikan kebijakan restrukturisasi kredit bagi debitur terdampak gempa bumi di delapan kabupaten di Nusa Tenggara Timur (NTT), dengan jangka waktu hingga tiga tahun.
Pada akhirnya, keberhasilan KPP tidak cukup diukur dari besarnya plafon kredit atau jumlah akad yang terlaksana. Pemerintah perlu memastikan pembiayaan benar-benar menghasilkan rumah yang layak, memperkuat usaha kecil, dan menjangkau masyarakat yang belum memiliki akses terhadap perbankan. Tanpa ketepatan sasaran dan pengawasan yang kuat, target Rp30 triliun berisiko hanya menjadi angka besar dalam laporan program, tanpa perubahan signifikan terhadap persoalan keterjangkauan hunian di Indonesia.